

XRP LEDGER – DIE LANDKARTE DER INSTITUTIONELLEN FINANZWELT 2026
WIE RIPPLE, XRPL, RLUSD, TOKENISIERUNG, PRIVACY, KI-AGENTEN UND XRP IN DIE NEUE FINANZINFRASTRUKTUR PASSEN KÖNNTEN
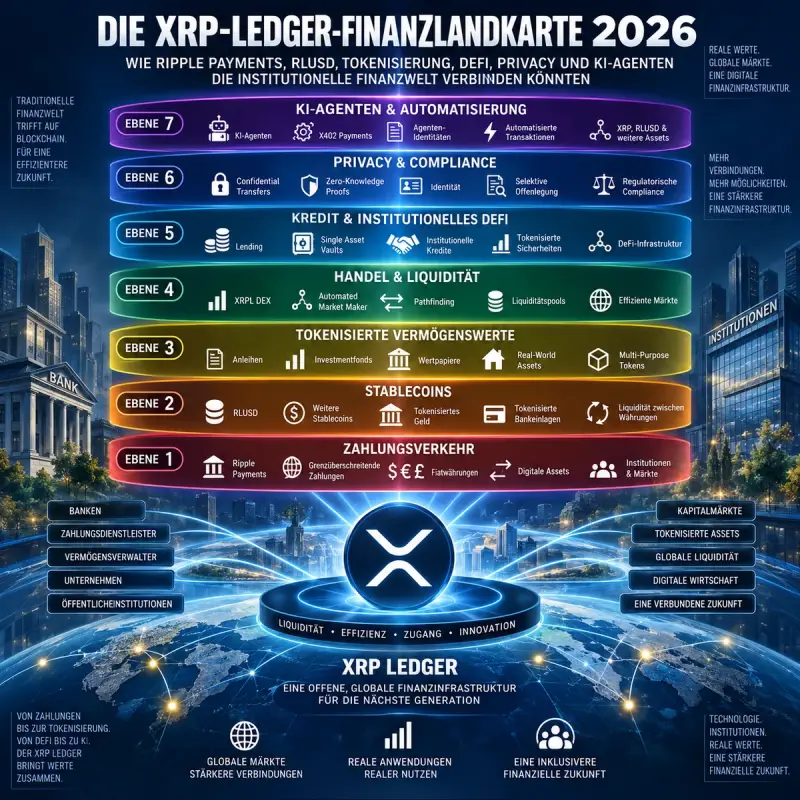
Der XRP Ledger wird längst nicht mehr ausschliesslich als Infrastruktur für schnelle digitale Zahlungen diskutiert.
Rund um Ripple, den XRP Ledger und XRP entsteht ein zunehmend breiteres Finanzökosystem – von internationalem Zahlungsverkehr und Stablecoins über Tokenisierung und Real-World Assets bis hin zu institutionellem DeFi, Privacy-Technologien und KI-basierten Finanzanwendungen.
Viele dieser Entwicklungen werden jedoch getrennt voneinander betrachtet.
Ein neuer Stablecoin wächst. Eine Finanzinstitution experimentiert mit Tokenisierung. Privacy-Technologien werden entwickelt. KI-Agenten beginnen selbstständig Zahlungen auszuführen. Weitere Institutionen untersuchen blockchainbasiertes Settlement.
Die entscheidende Frage lautet deshalb:
Wie könnten all diese Bausteine eines Tages zusammenspielen?
Diese Übersicht für 2026 verbindet die wichtigsten Elemente des entstehenden XRP-Ledger-Finanzökosystems – von Ripple Payments und RLUSD über tokenisierte Vermögenswerte und institutionelle Liquidität bis hin zu Privacy, KI-Agenten und der möglichen Rolle von XRP selbst.
Dabei geht es ausdrücklich nicht um eine XRP-Kursprognose und auch nicht um die Annahme, dass jede Anwendung auf dem XRP Ledger automatisch XRP verwenden muss.
Stattdessen geht es um die Infrastruktur:
Was existiert bereits? Was befindet sich in Entwicklung? Wie könnten die einzelnen Komponenten zusammenspielen – und wo könnte XRP innerhalb dieses Systems einen funktionalen Nutzen als Liquiditäts- oder Brückenasset entwickeln?
Genau diese Fragen bilden den roten Faden der XRP Ledger Institutional Finance Map 2026.
1. DAS FUNDAMENT: DER XRP LEDGER ALS FINANZINFRASTRUKTUR
Der XRP Ledger (XRPL) ist eine dezentrale Layer-1-Blockchain, die ursprünglich für den schnellen und effizienten Transfer von Werten entwickelt wurde. Das Netzwerk ist seit 2012 in Betrieb und benötigt im Gegensatz zu Proof-of-Work-Blockchains kein Mining.
Seine Architektur unterscheidet sich von vielen Blockchains, die primär auf allgemeine Smart Contracts ausgerichtet sind. Mehrere Funktionen für Finanzanwendungen sind direkt im XRP Ledger integriert. Dazu gehören unter anderem:
ein nativer dezentraler Handelsplatz (DEX)
Token und ausgegebene Vermögenswerte
Escrow-Funktionen
Payment Channels
Pathfinding für Zahlungen zwischen unterschiedlichen Assets
Das ist wichtig, weil institutionelle Blockchain-Nutzung weit mehr erfordert, als lediglich Kryptowährungen von einer Wallet zur anderen zu übertragen.
Eine moderne digitale Finanzinfrastruktur muss möglicherweise mehrere Funktionen gleichzeitig unterstützen:
Zahlungsverkehr und Settlement
Stablecoins und tokenisierte Währungen
Tokenisierte Real-World Assets
Handel und Liquidität
Compliance und Identität
Institutionelle Verwahrung
Privatsphäre
Automatisierte Finanzanwendungen
Der XRP Ledger wird zunehmend in Richtung dieser breiteren Anforderungen weiterentwickelt.
Gleichzeitig reicht Ripples institutionelle Strategie inzwischen weit über XRPL hinaus. Das Unternehmen ist unter anderem in den Bereichen grenzüberschreitender Zahlungsverkehr, Digital-Asset-Custody, Stablecoins und Tokenisierung aktiv und unterstützt parallel die Weiterentwicklung des XRP-Ledger-Ökosystems.
RIPPLE, XRP LEDGER UND XRP SIND NICHT DASSELBE
Diese Unterscheidung ist für die gesamte Seite entscheidend:
Ripple ist ein Technologieunternehmen.
Der XRP Ledger ist eine dezentrale Open-Source-Blockchain.
XRP ist das native digitale Asset des XRP Ledger.
Diese drei Begriffe hängen miteinander zusammen, dürfen aber nicht gleichgesetzt werden.
Ein neues Produkt von Ripple muss nicht automatisch XRP verwenden.
Ebenso erzeugt eine Anwendung auf dem XRP Ledger nicht zwangsläufig eine bedeutende zusätzliche Nachfrage nach XRP.
Die entscheidendere Frage lautet deshalb:
Wo passt welcher Baustein in die entstehende Finanzinfrastruktur – und unter welchen Voraussetzungen könnte XRP darin tatsächlich eine Funktion für Liquidität, Settlement oder als Brückenasset übernehmen?
Genau mit diesem Blick betrachten wir die folgenden Ebenen.
2. RIPPLE PAYMENTS: DIE BRÜCKE ZWISCHEN TRADITIONELLER FINANZWELT UND DIGITALEN ASSETS
Einer der etabliertesten Bausteine von Ripples institutioneller Infrastruktur ist Ripple Payments – die Lösung des Unternehmens für grenzüberschreitende Zahlungen von Banken, Zahlungsdienstleistern und anderen Finanzinstitutionen.
Das zugrunde liegende Problem ist seit Jahrzehnten bekannt: Internationale Zahlungen können mehrere Intermediäre, Korrespondenzbanken, vorfinanzierte Konten, Devisenumtausch sowie voneinander getrennte Prozesse für Messaging und Settlement erfordern.
Ripple Payments soll traditionelle Finanzinfrastruktur mit digitalen Zahlungswegen verbinden und Institutionen ermöglichen, Werte grenzüberschreitend zu übertragen, ohne dass jeder Teilnehmer selbst eine komplette Blockchain-Infrastruktur entwickeln muss.
RIPPLE PAYMENTS BEDEUTET NICHT AUTOMATISCH XRP
Dieser Punkt ist für eine sachliche Einordnung besonders wichtig.
Ripple Payments sollte nicht einfach mit „XRP-Zahlungen“ gleichgesetzt werden.
Abhängig von Zahlungskorridor, Regulierung, Liquidität und technischer Ausgestaltung können unterschiedliche Assets und Settlement-Mechanismen zum Einsatz kommen.
Mit Ripple USD (RLUSD) steht inzwischen beispielsweise auch ein US-Dollar-Stablecoin innerhalb von Ripples Infrastruktur zur Verfügung.
Damit entstehen unterschiedliche Möglichkeiten:
Fiat → Fiat
Fiat → Stablecoin
Stablecoin → Fiat
oder – wenn es wirtschaftlich und regulatorisch sinnvoll ist – Zahlungswege, bei denen ein digitales Asset als Liquiditätsbrücke eingesetzt wird.
WO KÖNNTE XRP INS SPIEL KOMMEN?
XRP kann potenziell als Brückenasset dienen, wenn Liquidität zwischen zwei unterschiedlichen Währungen oder Vermögenswerten bewegt werden muss.
Vereinfacht könnte ein solcher Weg beispielsweise so aussehen:
Währung A → XRP → Währung B
Der Vorteil eines Brückenassets besteht darin, dass nicht zwangsläufig für jedes mögliche Währungspaar ein eigener tiefer Liquiditätsmarkt vorhanden sein muss.
Genau hier unterscheidet sich XRP grundlegend von einem Stablecoin wie RLUSD.
RLUSD soll einen stabilen Wert gegenüber dem US-Dollar abbilden.
XRP ist ein frei gehandeltes digitales Asset, dessen möglicher Nutzen unter anderem darin besteht, Liquidität zwischen unterschiedlichen Assets und Märkten zu übertragen.
Beide müssen deshalb nicht zwangsläufig miteinander konkurrieren.
Innerhalb einer breiteren digitalen Finanzinfrastruktur könnten sie unterschiedliche Aufgaben übernehmen:
RLUSD → stabiler digitaler US-Dollar
XRP → potenzielle Brückenliquidität zwischen unterschiedlichen Märkten
Ob XRP in einem konkreten Zahlungsfluss tatsächlich verwendet wird, hängt jedoch von Faktoren wie Liquidität, Kosten, Regulierung, verfügbaren Handelspaaren und der technischen Architektur ab.
DER ENTSCHEIDENDE UNTERSCHIED
Ein neuer Kunde von Ripple Payments ist deshalb nicht automatisch ein neuer XRP-Nutzer.
Für XRP ist entscheidend, ob der tatsächliche Zahlungs- oder Liquiditätsfluss XRP funktional einsetzt.
Diese Unterscheidung werden wir auf der gesamten Seite beibehalten:
Die Nutzung von Ripple-Produkten und die Nutzung des XRP Ledger können Chancen für XRP schaffen – sie sind aber nicht automatisch mit XRP-Nachfrage gleichzusetzen.
3. RLUSD: DIE STABLECOIN-EBENE
Wenn XRP innerhalb des XRP-Ledger-Ökosystems potenziell als Brücken- und Liquiditätsasset dienen kann, erfüllt Ripple USD (RLUSD) eine grundsätzlich andere Aufgabe: RLUSD soll einen stabilen, an den US-Dollar gebundenen digitalen Vermögenswert für Zahlungsverkehr, Settlement und Finanzanwendungen bereitstellen.
RLUSD ist darauf ausgelegt, einen Wert von 1:1 zum US-Dollar zu halten. Ripple veröffentlicht Informationen zu den Reserven und lässt diese regelmässig unabhängig attestieren.
Diese Preisstabilität macht RLUSD insbesondere für Anwendungen interessant, bei denen Unternehmen und Finanzinstitutionen digitales Geld verwenden möchten, ohne der Preisvolatilität eines frei gehandelten Assets wie XRP ausgesetzt zu sein.
Mögliche Einsatzbereiche sind:
Grenzüberschreitende Zahlungen
Institutionelles Settlement
Handel und Liquidität
Tokenisierte Finanzmärkte
Onchain-Sicherheiten
DeFi-Anwendungen
Damit ergänzt RLUSD das Ripple- und XRPL-Ökosystem um einen wichtigen Baustein: digitales US-Dollar-Geld, das über Blockchain-Infrastruktur bewegt und abgewickelt werden kann.
RLUSD UND XRP ERFÜLLEN UNTERSCHIEDLICHE AUFGABEN
Das Wachstum von RLUSD wird manchmal als mögliche Konkurrenz zu XRP betrachtet. Technisch erfüllen die beiden Assets jedoch unterschiedliche Funktionen.
RLUSD bietet Preisstabilität.
XRP kann potenziell Liquidität zwischen unterschiedlichen Währungen und Vermögenswerten bereitstellen.
Stellen wir uns beispielsweise eine digitale Finanzinfrastruktur mit verschiedenen Assets vor:
US-Dollar-Stablecoin → tokenisierter Euro → tokenisierte Anleihe → weiterer Stablecoin
Nicht zwischen jedem dieser Märkte muss zwangsläufig ausreichend direkte Liquidität vorhanden sein.
Ein liquides Brückenasset könnte solche Märkte potenziell miteinander verbinden.
Genau hier könnte XRP eine Funktion übernehmen.
RLUSD hingegen kann dort eingesetzt werden, wo Marktteilnehmer ausdrücklich einen stabilen, US-Dollar-basierten Vermögenswert benötigen.
WARUM RLUSD FÜR DEN XRP LEDGER WICHTIG SEIN KÖNNTE
Die Bedeutung eines Stablecoins geht über reine Zahlungen hinaus.
Stablecoins können zu einem grundlegenden Baustein für Handel, Settlement, Tokenisierung und institutionelles DeFi werden, weil sie einen relativ stabilen Vermögenswert bereitstellen, um den herum weitere Finanzprodukte aufgebaut werden können.
Stellen wir uns ein zukünftiges XRP-Ledger-Ökosystem vor mit:
RLUSD
XRP
tokenisierten Wertpapieren
tokenisierten Einlagen
Real-World Assets
weiteren Stablecoins und Währungen
Dann reicht es nicht aus, dass diese Assets lediglich auf derselben Blockchain existieren.
Sie müssen auch miteinander gehandelt, getauscht und abgewickelt werden können.
Genau hier werden die Handels- und Liquiditätsfunktionen des XRP Ledger interessant.
Die langfristige Frage lautet deshalb nicht:
„Wird RLUSD XRP ersetzen?“
Die wesentlich interessantere Frage ist:
„Welche Aufgaben werden RLUSD und XRP jeweils übernehmen, wenn immer mehr institutionelle Finanzaktivität auf Blockchain-Infrastruktur stattfindet?“
Wenn sich dieses Ökosystem tatsächlich entwickelt, könnten Stablecoins und Brückenassets komplementäre Ebenen derselben Finanzinfrastruktur bilden.
4. TOKENISIERUNG UND REAL-WORLD ASSETS: TRADITIONELLE FINANZWERTE AUF DER BLOCKCHAIN
Tokenisierung gehört zu den Bereichen, in denen die institutionellen Ambitionen des XRP Ledger besonders deutlich werden.
Vereinfacht bedeutet Tokenisierung, Rechte an einem Vermögenswert digital auf einer Blockchain abzubilden. Dabei kann es sich beispielsweise um eine Anleihe, einen Investmentfonds, Immobilienforderungen, Rohstoffe, Bankeinlagen oder andere Finanzinstrumente handeln.
Die eigentliche Chance besteht jedoch nicht darin, lediglich einen digitalen Token zu erzeugen.
Interessanter wird es, wenn Finanzwerte über eine gemeinsame digitale Infrastruktur ausgegeben, übertragen, gehandelt und abgewickelt werden können.
Der XRP Ledger unterstützt verschiedene Tokenmodelle. Dazu gehören Multi-Purpose Tokens (MPTs), die insbesondere für komplexere und institutionelle Anwendungen entwickelt wurden. Sie können Funktionen wie Autorisierung, Übertragungsbeschränkungen, Freeze- und Clawback-Mechanismen unterstützen – Eigenschaften, die bei regulierten Finanzwerten relevant sein können.
VOM EXPERIMENT ZUR REGULIERTEN FINANZINFRASTRUKTUR
Ein interessantes Beispiel ist die Zusammenarbeit zwischen Ripple und dem brasilianischen Finanzmarktinfrastruktur-Anbieter CSD BR.
In der ersten Phase werden Investmentfondsanteile von BTG Pactual, die bei CSD BR hinterlegt sind, mithilfe des XRP Ledger zusätzlich digital abgebildet. Dabei kommt der MPT-Standard zum Einsatz.
Wichtig ist jedoch:
Die bestehenden Systeme von CSD BR bleiben die offizielle Quelle für Registrierung, Verwahrung und Settlement.
Das bedeutet ausdrücklich nicht, dass die gesamte Infrastruktur von CSD BR oder die dort registrierten Vermögenswerte im Umfang von mehr als 22 Billionen BRL auf den XRP Ledger verschoben wurden.
Das Beispiel zeigt vielmehr einen möglicherweise realistischeren Weg für institutionelle Blockchain-Adoption:
Blockchain ersetzt bestehende Finanzinfrastruktur nicht zwingend von heute auf morgen – sie kann zunächst als zusätzliche Ebene daneben eingesetzt werden.
Wenn solche Modelle erfolgreich funktionieren, könnten spätere Entwicklungsstufen stärker in Richtung nativer Ausgabe und Handel regulierter Vermögenswerte auf dem XRP Ledger gehen.
WARUM TOKENISIERUNG FÜR DEN XRP LEDGER INTERESSANT IST
Ein tokenisiertes Finanzsystem bringt allerdings ein neues Problem mit sich:
fragmentierte Liquidität.
Stellen wir uns ein zukünftiges XRPL-Ökosystem mit folgenden Assets vor:
tokenisierte Anleihen
Investmentfonds
Immobilienwerte
tokenisierte Einlagen
RLUSD
weitere Stablecoins
verschiedene Währungen
XRP
Diese Vermögenswerte lediglich auf einer Blockchain auszugeben, reicht nicht aus.
Sie müssen auch effizient gehandelt und abgewickelt werden können.
Der XRP Ledger verfügt über einen nativen dezentralen Handelsplatz und eine integrierte Automated-Market-Maker-Funktionalität, über die ausgegebene Assets und XRP miteinander gehandelt werden können.
Genau hier wird die Verbindung zwischen Tokenisierung und XRP interessant.
XRP muss nicht der zugrunde liegende Vermögenswert einer tokenisierten Anleihe oder eines Investmentfonds sein.
Wenn XRP jedoch ausreichend tiefe Liquidität gegenüber verschiedenen Märkten entwickelt, könnte es potenziell als Brücke zwischen ansonsten getrennten Liquiditätspools dienen.
Auch hier gilt:
Das ist eine mögliche Funktion – keine automatische Folge davon, dass ein Vermögenswert auf XRPL tokenisiert wird.
Die entscheidende Kennzahl lautet deshalb nicht nur:
„Wie viele Vermögenswerte werden auf dem XRP Ledger tokenisiert?“
Sondern vielmehr:
„Wie viel reale Finanzaktivität, Handel und Liquidität entsteht zwischen diesen Assets – und welche Rolle übernimmt XRP dabei?“
Genau diese Unterscheidung wird immer wichtiger, wenn traditionelle Finanzwerte zunehmend auf Blockchain-Infrastruktur abgebildet werden.
5. INSTITUTIONELLES DEFI: KREDITE, LIQUIDITÄT UND KAPITALMÄRKTE
Tokenisierung wird wesentlich interessanter, wenn digitale Vermögenswerte nicht nur auf einer Blockchain existieren, sondern auch für Kredite, Sicherheiten, Liquidität, Handel und Settlement eingesetzt werden können.
Genau hier setzt die institutionelle DeFi-Strategie rund um den XRP Ledger an.
Ripple hat eine Entwicklungsrichtung beschrieben, die XRPL über Zahlungsverkehr und reine Token-Ausgabe hinaus zu einer Infrastruktur für Finanzanwendungen erweitern soll, die gleichzeitig Anforderungen an Compliance, Risikomanagement und institutionelle Kontrolle berücksichtigen kann.
Ein wichtiger Baustein ist dabei natives Lending.
Das geplante XRPL Lending Protocol soll Kreditvergabe direkt über den Ledger ermöglichen, ohne dafür zwingend dieselbe allgemeine Smart-Contract-Architektur zu benötigen, die viele andere DeFi-Plattformen verwenden.
Mögliche Anwendungsbereiche wären beispielsweise:
Institutionelle Kreditvergabe
Unternehmensfinanzierung
Kreditmärkte
Tokenisierte Sicherheiten
Liquiditätsmanagement
WARUM KREDITMÄRKTE SO WICHTIG SIND
Kredite gehören zu den Grundpfeilern unseres heutigen Finanzsystems.
Banken vergeben Kredite. Unternehmen finanzieren Investitionen und laufende Geschäftstätigkeiten. Anleger beleihen Vermögenswerte. Finanzinstitutionen hinterlegen Sicherheiten, um Liquidität zu erhalten.
Wenn tokenisierte Vermögenswerte tatsächlich Teil realer Finanzmärkte werden sollen, benötigen sie langfristig ähnliche Möglichkeiten.
Eine tokenisierte Anleihe, die lediglich gehalten und übertragen werden kann, besitzt deutlich weniger finanzielle Funktionalität als ein Vermögenswert, der zusätzlich als Sicherheit hinterlegt, für Liquidität genutzt oder in Kreditmärkte integriert werden kann.
Genau deshalb ist Lending ein wichtiger Schritt auf dem Weg zu funktionierenden Onchain-Kapitalmärkten.
SINGLE ASSET VAULTS
Ein weiterer Baustein sind sogenannte Single Asset Vaults.
Solche Vaults sollen Vermögenswerte bündeln, damit diese von anderen Finanzanwendungen genutzt werden können.
In einem Kreditmarkt könnten Marktteilnehmer beispielsweise Kapital in einen Vault einbringen, das anschliessend nach definierten Regeln für Lending-Anwendungen zur Verfügung steht.
Das Grundprinzip ist für institutionelle Finanzmärkte wichtig: Liquidität muss gebündelt, verwaltet und effizient eingesetzt werden können – und nicht nur von einer einzelnen Wallet zur nächsten übertragen werden.
WO KÖNNTE XRP EINE ROLLE SPIELEN?
Auch hier stellt sich wieder die XRP-Frage.
Wenn institutionelles DeFi auf dem XRP Ledger wächst, könnte XRP – abhängig von der jeweiligen Anwendung – unterschiedliche Funktionen übernehmen:
Liquiditätsasset
Brückenasset zwischen verschiedenen Märkten
Handelspaar gegenüber Stablecoins oder tokenisierten Vermögenswerten
potenziell auch Collateral in entsprechend aufgebauten Anwendungen
Aber auch hier gilt:
Keine dieser Funktionen entsteht automatisch.
Ein institutioneller Kreditmarkt könnte beispielsweise vollständig auf RLUSD, tokenisierten Einlagen oder anderen Vermögenswerten basieren, ohne dass dafür eine grosse XRP-Position erforderlich wäre.
Entscheidend ist deshalb, ob XRP ausreichend tiefe Liquidität und eine tatsächliche funktionale Integration in solche Anwendungen entwickelt.
VOM ZAHLUNGSNETZWERK ZUM KAPITALMARKT
Hier wird sichtbar, wie stark sich die mögliche Rolle des XRP Ledger erweitert.
Die ursprüngliche XRPL-Erzählung konzentrierte sich stark auf:
Zahlungsverkehr und grenzüberschreitenden Wertetransfer.
Die institutionelle Entwicklungsrichtung ist inzwischen wesentlich breiter:
Payments → Stablecoins → Tokenisierung → Handel → Liquidität → Lending → Kapitalmärkte
Wenn diese Komponenten eines Tages tatsächlich miteinander funktionieren, könnte sich der XRP Ledger von einer Infrastruktur für Zahlungen zu einer umfassenderen digitalen Finanzinfrastruktur entwickeln.
Dafür fehlt institutionellen Marktteilnehmern allerdings noch ein besonders wichtiger Baustein:
Privatsphäre.
Banken können öffentliche Blockchain-Infrastruktur nutzen wollen – werden aber kaum bereit sein, jede Position, jeden Transaktionsbetrag und jede Liquiditätsbewegung für die gesamte Welt sichtbar zu machen.
6. PRIVACY MIT KONTROLLIERBARKEIT: DER FEHLENDE BAUSTEIN FÜR INSTITUTIONEN
Öffentliche Blockchains sind grundsätzlich transparent. Genau diese Transparenz ermöglicht Nachprüfbarkeit – für Banken, Vermögensverwalter und andere institutionelle Marktteilnehmer kann sie jedoch gleichzeitig zum Problem werden.
Finanzinstitutionen können sensible Informationen über Transaktionsbeträge, Kundenpositionen, Liquiditätsbewegungen oder Handelsstrategien nicht einfach vollständig öffentlich sichtbar machen.
Soll öffentliche Blockchain-Infrastruktur künftig grössere institutionelle Finanzmärkte unterstützen, müssen deshalb zwei Anforderungen miteinander verbunden werden, die zunächst widersprüchlich erscheinen:
Privatsphäre und Überprüfbarkeit.
Ripple und Entwickler des XRP Ledger beschäftigen sich deshalb mit Technologien, die vertrauliche Finanztransaktionen ermöglichen sollen, ohne die kryptografische Nachprüfbarkeit des Netzwerks aufzugeben.
Eine wichtige Rolle spielen dabei Zero-Knowledge Proofs. Mit ihnen können bestimmte Aussagen mathematisch überprüft werden, ohne dass die zugrunde liegenden vertraulichen Informationen vollständig offengelegt werden müssen.
CONFIDENTIAL TRANSFERS
Ein besonders wichtiger Ansatz sind sogenannte Confidential Transfers für Multi-Purpose Tokens (MPTs).
Das Ziel besteht darin, Transaktionsbeträge und Guthaben vertraulich zu behandeln, während das Netzwerk trotzdem überprüfen kann, ob eine Transaktion gültig ist.
Nicht jede Information muss damit öffentlich sichtbar sein, um ihre Gültigkeit kryptografisch nachweisen zu können.
Für institutionelle Anwendungen reicht vollständige Anonymität allerdings nicht aus. Banken und andere regulierte Unternehmen müssen gegenüber berechtigten Stellen weiterhin Auskunft geben können.
Deshalb ist das entscheidende Konzept nicht:
absolute Anonymität
sondern:
PRIVACY MIT KONTROLLIERBARKEIT
Autorisierte Prüfer, Wirtschaftsprüfer oder regulatorische Stellen könnten bei entsprechender technischer Ausgestaltung Zugriff auf bestimmte Informationen erhalten, während diese für die Öffentlichkeit verborgen bleiben.
WARUM DAS FÜR TOKENISIERTE FINANZMÄRKTE WICHTIG IST
Stellen wir uns eine Institution vor, die tokenisierte Wertpapiere handelt.
Der Markt muss beispielsweise überprüfen können:
Existiert der Vermögenswert?
Ist die Transaktion gültig?
Sind ausreichende Mittel vorhanden?
Wurden die notwendigen Regeln eingehalten?
Ein konkurrierendes Finanzinstitut muss deshalb aber nicht zwangsläufig wissen, wie gross die Position des anderen Marktteilnehmers ist oder welchen exakten Betrag er gerade bewegt.
Privacy-Technologien könnten ermöglichen, beide Anforderungen miteinander zu verbinden.
Das könnte insbesondere relevant werden für:
Tokenisierte Wertpapiere
Institutionellen Handel
Private Credit
Real-World Assets
Stablecoin-Settlement
Institutionelle Liquidität
ÖFFENTLICHE BLOCKCHAIN – VERTRAULICHE FINANZDATEN
Damit verändert sich auch die klassische Diskussion über Blockchain-Infrastruktur.
Die Frage muss nicht mehr ausschliesslich lauten:
Öffentliche Blockchain oder private Blockchain?
Ein drittes Modell wird denkbar:
öffentliche Infrastruktur mit selektiv geschützten Finanzinformationen.
Institutionen könnten dadurch möglicherweise die Vorteile einer gemeinsam genutzten Blockchain-Infrastruktur nutzen, ohne sämtliche wirtschaftlich sensiblen Informationen für den gesamten Markt offenzulegen.
Wichtig ist allerdings: Nicht jede geplante Privacy-Funktion ist bereits vollständig im XRP-Ledger-Mainnet aktiviert. Einige Funktionen befinden sich noch in Entwicklung oder müssen den Amendment- und Validator-Prozess durchlaufen.
Die strategische Richtung ist dennoch relevant.
Wenn tokenisierte Vermögenswerte, institutionelle Kreditmärkte und Kapitalmarktaktivitäten zunehmend Onchain stattfinden sollen, könnte Privatsphäre bei gleichzeitiger regulatorischer Kontrollierbarkeit zu einem entscheidenden Bindeglied zwischen öffentlicher Blockchain und traditioneller Finanzwelt werden.
Und sobald Finanzinfrastruktur programmierbar, liquiditätsfähig und zugleich vertraulich nutzbar wird, entsteht eine weitere Möglichkeit:
Software kann selbst zum wirtschaftlichen Akteur werden.
7. KI-AGENTEN UND AGENTIC FINANCE: WENN MASCHINEN ZU WIRTSCHAFTLICHEN AKTEUREN WERDEN
Die nächste Entwicklungsstufe digitaler Finanzsysteme könnte nicht mehr nur Menschen, Banken und Unternehmen miteinander verbinden.
Auch Software könnte zunehmend selbstständig als wirtschaftlicher Akteur auftreten.
KI-Agenten können bereits heute Informationen analysieren, APIs verwenden und komplexe Aufgaben autonom ausführen. Der nächste Schritt besteht darin, solchen Agenten innerhalb klar definierter Regeln zu ermöglichen, Dienstleistungen zu bezahlen, Geld zu empfangen oder selbstständig Transaktionen auszuführen.
Dieses Konzept wird häufig als Agentic Finance oder Agentic Economy bezeichnet.
Ripple hat bereits ein XRPL AI Starter Kit veröffentlicht, mit dem Entwickler KI-Anwendungen entwickeln können, die Zahlungen über den XRP Ledger durchführen. Unterstützt werden X402-basierte Zahlungen sowohl mit XRP als auch mit Ripple USD (RLUSD).
WAS KÖNNTE EIN KI-AGENT SELBSTSTÄNDIG BEZAHLEN?
Stellen wir uns eine KI-Anwendung vor, die zusätzliche Rechenleistung benötigt.
Anstatt bei jedem einzelnen Kauf auf die Freigabe eines Menschen zu warten, könnte der Agent innerhalb vorher definierter Grenzen selbstständig handeln:
Rechenleistung anfragen → Preis erhalten → Zahlung autorisieren → Dienstleistung beziehen → Transaktion dokumentieren
Dasselbe Prinzip könnte beispielsweise für folgende Bereiche gelten:
API-Zugänge
Cloud-Rechenleistung
Datenfeeds
digitale Inhalte
Machine-to-Machine-Dienste
automatisierte Finanzoperationen
Die Zahlung würde damit zu einem Bestandteil der Software selbst.
AUTONOMES GELD BRAUCHT KLARE KONTROLLEN
Sobald Software selbstständig Geld ausgeben kann, entstehen allerdings neue Risiken.
Ein KI-Agent sollte normalerweise nicht unbegrenzten Zugriff auf sämtliche Vermögenswerte einer Wallet erhalten.
Eine funktionierende Agentic-Finance-Infrastruktur benötigt deshalb Mechanismen für:
Identität
Berechtigungen
Ausgabenlimits
Transaktionsüberwachung
Risikokontrollen
Auditierbarkeit
Der XRP Ledger bietet bereits Möglichkeiten, automatisierte Aktivitäten bestimmten Agenten oder Workflows zuzuordnen und deren Verhalten auf dem Ledger nachzuverfolgen.
XRP ODER RLUSD?
Agentic Finance zeigt besonders gut, warum XRP und RLUSD nicht dieselbe Aufgabe erfüllen müssen.
Ein KI-Agent, der eine Dienstleistung für 10 US-Dollar einkauft, könnte beispielsweise einen stabilen Vermögenswert wie RLUSD bevorzugen.
Eine andere Anwendung könnte Werte zwischen verschiedenen Assets, Währungen oder Märkten übertragen müssen. Dort könnte ein liquides Brückenasset wie XRP potenziell sinnvoll sein.
Vereinfacht:
RLUSD → stabile, US-Dollar-basierte Zahlungen
XRP → potenzielle Liquiditäts- und Brückenfunktion
Welches Asset tatsächlich verwendet wird, hängt von der jeweiligen Anwendung ab.
MACHINE-TO-MACHINE FINANCE
Langfristig könnte daraus eine völlig neue Kategorie wirtschaftlicher Aktivität entstehen:
Machine-to-Machine Payments.
Software könnte rund um die Uhr selbstständig Dienstleistungen von anderer Software beziehen und bezahlen – ohne dass ein Mensch jede einzelne Transaktion manuell auslösen muss.
Für die zugrunde liegende Blockchain-Infrastruktur entstehen dadurch hohe Anforderungen:
schnelles Settlement
niedrige Transaktionskosten
programmierbare Berechtigungen
zuverlässige Liquidität
24/7-Verfügbarkeit
Der XRP Ledger wurde ursprünglich für schnellen Wertetransfer entwickelt. Agentic Finance erweitert diese Idee um eine neue Dimension: Die Teilnehmer, die Werte übertragen, müssen künftig nicht zwingend Menschen sein.
Damit kommt eine weitere Ebene zu unserer institutionellen Finanzlandkarte hinzu:
Payments → Stablecoins → Tokenisierung → Institutionelles DeFi → Privacy → KI-Agenten
Doch damit kommen wir zur entscheidenden Frage dieser gesamten Seite:
Wie greifen diese einzelnen Ebenen ineinander – und welche Funktion könnte XRP innerhalb der gesamten Architektur tatsächlich übernehmen?
8. DIE XRP-LIQUIDITÄTSEBENE: WO XRP IM GESAMTSYSTEM EINE ROLLE SPIELEN KÖNNTE
An diesem Punkt beginnt sich die gesamte Architektur zusammenzufügen.
Ein zukünftiges Finanzökosystem auf dem XRP Ledger könnte zahlreiche unterschiedliche Formen digitaler Werte enthalten:
RLUSD und andere Stablecoins
tokenisierte Bankeinlagen
tokenisierte Wertpapiere
Real-World Assets
institutionelle Kreditprodukte
verschiedene Fiatwährungen
Zahlungen autonomer KI-Agenten
XRP
Doch nur weil all diese Vermögenswerte auf derselben Blockchain existieren, bedeutet das noch lange nicht, dass zwischen ihnen ausreichend Liquidität vorhanden ist.
Ein funktionierender Finanzmarkt muss ermöglichen, einen Vermögenswert effizient gegen einen anderen zu tauschen.
Genau hier könnte die langfristige Funktion von XRP besonders interessant werden.
DAS BRÜCKENASSET-MODELL
Stellen wir uns ein vereinfachtes Ökosystem mit mehreren digitalen Vermögenswerten vor:
Euro-Stablecoin
RLUSD
tokenisierte Anleihe
tokenisierter Investmentfonds
tokenisierter Yen
XRP
Ohne eine gemeinsame Liquiditätsebene wären zahlreiche einzelne Handelspaare notwendig:
EUR / RLUSD
EUR / JPY
RLUSD / JPY
Anleihe / RLUSD
Anleihe / EUR
Fonds / RLUSD
Fonds / JPY
Je mehr unterschiedliche Assets hinzukommen, desto stärker kann sich die Liquidität auf einzelne Märkte verteilen.
Ein ausreichend liquides Brückenasset könnte diese Fragmentierung reduzieren.
Statt zwischen jedem möglichen Asset-Paar einen tiefen direkten Markt zu benötigen, könnte ein Tausch beispielsweise über XRP erfolgen:
Asset A → XRP → Asset B
Genau darin liegt eine der zentralen theoretischen Funktionen von XRP innerhalb des XRP-Ledger-Ökosystems.
WARUM LIQUIDITÄT ENTSCHEIDENDER IST ALS DIE ANZAHL DER TOKEN
Das führt zu einem wichtigen Punkt.
Der Erfolg institutioneller Tokenisierung auf dem XRP Ledger sollte nicht nur daran gemessen werden:
Wie viele Vermögenswerte wurden tokenisiert?
Die wesentlich interessantere Frage lautet:
Wie viel Liquidität existiert zwischen diesen Vermögenswerten?
Eine Blockchain mit Tausenden tokenisierten Assets, die kaum gehandelt werden, hätte wirtschaftlich eine völlig andere Bedeutung als ein Netzwerk, auf dem diese Assets aktiv gehandelt, finanziert und abgewickelt werden.
Für den funktionalen Nutzen von XRP könnte deshalb die Entwicklung der Liquidität langfristig wesentlich wichtiger sein als die reine Zahl neuer Token oder Partnerschaften.
XRP WIRD NICHT FÜR JEDE TRANSAKTION BENÖTIGT
Auch dieser Punkt muss ausdrücklich festgehalten werden.
Eine RLUSD-Zahlung zwischen zwei Parteien muss nicht zwangsläufig XRP als übertragenes Asset verwenden.
Ein tokenisiertes Wertpapier kann auf dem XRP Ledger existieren, ohne dass der Besitzer dafür grosse Mengen XRP halten muss.
Ein institutioneller Kredit könnte vollständig in einem Stablecoin denominiert sein.
Ein KI-Agent könnte eine API mit RLUSD bezahlen.
Deshalb gilt:
XRPL-Adoption ≠ automatisch XRP-Adoption.
Mit einer steigenden Zahl unterschiedlicher Vermögenswerte und Märkte kann jedoch gleichzeitig der Bedarf wachsen, fragmentierte Liquidität effizient miteinander zu verbinden.
Genau dort wird die Brückenasset-These von XRP relevant.
WAS XRP DAFÜR BENÖTIGEN WÜRDE
Damit XRP tatsächlich zu einer bedeutenden Liquiditätsebene werden könnte, müssten mehrere Voraussetzungen gleichzeitig erfüllt sein:
Tiefe Liquidität in unterschiedlichen Märkten
wettbewerbsfähige Transaktionskosten
institutioneller Zugang
regulatorische Nutzbarkeit
zuverlässige Markt- und Handelsinfrastruktur
Integration in reale Zahlungs-, Handels- und Settlement-Prozesse
Die Technologie allein kann dieses Ergebnis nicht erzeugen.
Liquidität entsteht letztlich dadurch, dass Marktteilnehmer ein Asset tatsächlich verwenden.
EINE MÖGLICHE MEHRSCHICHTIGE FINANZARCHITEKTUR
Damit lässt sich das entstehende System in mehrere Ebenen unterteilen:
Payment-Ebene
Ripple Payments und andere Zahlungsanwendungen bewegen Werte zwischen Institutionen und Märkten.
Stablecoin-Ebene
RLUSD und andere Stablecoins bilden relativ stabile digitale Fiatwerte ab.
Asset-Ebene
Tokenisierte Wertpapiere, Einlagen und Real-World Assets bringen traditionelle Finanzwerte auf die Blockchain.
Markt-Ebene
DEX, AMM und andere Liquiditätsmechanismen ermöglichen den Handel zwischen Assets.
Kredit-Ebene
Institutionelles DeFi und Lending könnten Finanzierung und Collateral-Märkte ermöglichen.
Privacy-Ebene
Vertrauliche Technologien könnten sensible institutionelle Finanzinformationen schützen.
Automatisierungs-Ebene
KI-Agenten könnten wirtschaftliche Aktivitäten selbstständig auslösen und abwickeln.
Liquiditäts-Ebene
XRP könnte potenziell ansonsten voneinander getrennte Vermögenswerte und Märkte verbinden.
Damit kommen wir zur zentralen Aussage dieser gesamten Finanzlandkarte:
Die langfristige XRP-These hängt nicht einfach davon ab, dass mehr Transaktionen auf dem XRP Ledger stattfinden. Entscheidend ist, ob XRP innerhalb der Finanzströme zwischen den unterschiedlichen Ebenen tatsächlich einen wirtschaftlichen Nutzen entwickelt.
Das ist ein wesentlich höherer Massstab als die reine Anzahl von Partnerschaften, tokenisierten Assets oder XRPL-Transaktionen.
Gleichzeitig ist es aber auch die entscheidende Frage, wenn man verstehen möchte, welche Rolle XRP langfristig innerhalb einer institutionellen Finanzinfrastruktur spielen könnte.
9. DIE KOMPLETTE XRP-LEDGER-LANDKARTE DER INSTITUTIONELLEN FINANZWELT 2026
Betrachtet man Ripple Payments, RLUSD, Tokenisierung, institutionelles DeFi, Privacy und KI-Agenten einzeln, wirken diese Entwicklungen zunächst wie voneinander unabhängige Projekte.
Zusammen betrachtet entsteht jedoch eine mögliche mehrschichtige Finanzarchitektur.
Diese Übersicht behauptet ausdrücklich nicht, dass sich jede dieser Technologien durchsetzen wird, dass jede Institution auf XRPL XRP verwenden muss oder dass dieses Modell zwangsläufig zum zukünftigen Finanzsystem wird.
Sie zeigt vielmehr, wie die einzelnen Bausteine zusammenspielen könnten, wenn sich die institutionelle Nutzung des XRP Ledger weiterentwickelt.
EBENE 1 – ZAHLUNGSVERKEHR
Aufgabe: Werte zwischen Institutionen, Währungen und Märkten bewegen.
Wichtige Komponenten:
Ripple Payments · grenzüberschreitende Zahlungen · Fiatwährungen · digitale Assets
Mögliche Rolle von XRP:
Brückenliquidität, wenn XRP einen effizienten Weg zwischen ansonsten getrennten Währungen oder Vermögenswerten bereitstellt.
↓
EBENE 2 – STABLECOINS
Aufgabe: Relativ stabile Fiatwerte auf Blockchain-Infrastruktur abbilden.
Wichtige Komponenten:
RLUSD · weitere Stablecoins · tokenisiertes Geld · tokenisierte Bankeinlagen
Mögliche Rolle von XRP:
Liquidität zwischen Stablecoins, Währungen und anderen digitalen Vermögenswerten, wenn direkte Märkte nicht ausreichend effizient sind.
↓
EBENE 3 – TOKENISIERTE VERMÖGENSWERTE
Aufgabe: Traditionelle Finanzwerte digital auf Blockchain-Infrastruktur abbilden.
Wichtige Komponenten:
Anleihen · Investmentfonds · Wertpapiere · Real-World Assets · Multi-Purpose Tokens
Mögliche Rolle von XRP:
Potenzielle Liquiditätsbrücke zwischen tokenisierten Assets und anderen Märkten – ohne selbst der zugrunde liegende Vermögenswert sein zu müssen.
↓
EBENE 4 – HANDEL & LIQUIDITÄT
Aufgabe: Unterschiedliche digitale Vermögenswerte effizient gegeneinander handelbar machen.
Wichtige Komponenten:
XRPL DEX · Automated Market Maker · Pathfinding · Liquiditätspools
Mögliche Rolle von XRP:
Hier könnte die Brückenasset-Funktion besonders relevant werden: XRP könnte Märkte verbinden, zwischen denen keine ausreichende direkte Liquidität vorhanden ist.
↓
EBENE 5 – KREDIT & INSTITUTIONELLES DEFI
Aufgabe: Lending, Borrowing, Collateral und weitere Kapitalmarktfunktionen auf Blockchain-Infrastruktur ermöglichen.
Wichtige Komponenten:
XRPL Lending Protocol · Single Asset Vaults · institutionelle Kredite · tokenisierte Sicherheiten
Mögliche Rolle von XRP:
Je nach Anwendung als Liquiditätsasset, Handelspaar oder potenzielles Collateral.
↓
EBENE 6 – PRIVACY & COMPLIANCE
Aufgabe: Institutionelle Finanzaktivitäten auf öffentlicher Blockchain ermöglichen, ohne sämtliche sensiblen Informationen offenzulegen.
Wichtige Komponenten:
Confidential Transfers · Zero-Knowledge Proofs · selektive Offenlegung · Identität · Compliance-Kontrollen
Mögliche Rolle von XRP:
Privacy erzeugt nicht automatisch XRP-Nachfrage. Sie könnte jedoch die gesamte XRPL-Infrastruktur für institutionelle Anwendungen attraktiver machen.
↓
EBENE 7 – AUTOMATISIERUNG & KI-AGENTEN
Aufgabe: Software ermöglichen, innerhalb klarer Regeln selbstständig wirtschaftliche Transaktionen auszuführen.
Wichtige Komponenten:
XRPL AI Starter Kit · X402 Payments · Agenten-Identitäten · Ausgabenlimits · automatisierte Transaktionen
Mögliche Assets:
XRP · RLUSD · weitere XRPL-basierte Assets
Mögliche Rolle von XRP:
Zahlungs- oder Brückenliquidität, wenn eine Anwendung von XRP stärker profitiert als von einem stabilen Asset.
↓
EBENE 8 – INSTITUTIONELLE FINANZAKTIVITÄT
Wenn sich die vorherigen Ebenen tatsächlich weiterentwickeln, könnte daraus ein Ökosystem entstehen, in dem:
Banken Werte bewegen.
Stablecoins digitales Geld bereitstellen.
Traditionelle Finanzwerte tokenisiert werden.
Märkte Liquidität bereitstellen.
Kredite Onchain vergeben werden.
Privacy sensible Finanzinformationen schützt.
KI-Agenten Transaktionen automatisieren.
Und all diese Komponenten könnten über eine gemeinsame digitale Finanzinfrastruktur miteinander interagieren.
WO XRP IN DIESER LANDKARTE STEHT
Das ist der entscheidende Punkt.
XRP muss nicht:
RLUSD ersetzen.
Banken ersetzen.
Stablecoins ersetzen.
tokenisierte Bankeinlagen ersetzen.
Wertpapiere ersetzen.
Fiatwährungen ersetzen.
Seine potenzielle Aufgabe wäre eine andere:
XRP KÖNNTE UNTERSCHIEDLICHE FORMEN VON WERT ÜBER LIQUIDITÄT MITEINANDER VERBINDEN.
Deshalb lautet die langfristig interessante Frage nicht nur:
„Wie viele Institutionen nutzen Ripple?“
und auch nicht:
„Wie viele Vermögenswerte existieren auf dem XRP Ledger?“
Sondern:
Wenn Werte zwischen den unterschiedlichen Ebenen dieses Ökosystems bewegt werden müssen – wie häufig stellt XRP dabei den effizientesten Liquiditätsweg bereit?
Sollte die Antwort eines Tages „häufig“ lauten, könnte XRP innerhalb einer institutionellen XRPL-Infrastruktur eine erhebliche funktionale Bedeutung entwickeln.
Könnten Institutionen dieselben Finanzaktivitäten dagegen weitgehend effizient durchführen, ohne XRP über die grundlegenden Netzwerkfunktionen hinaus einzusetzen, könnte der XRP Ledger sehr erfolgreich werden, während der direkte wirtschaftliche Nutzen für XRP wesentlich begrenzter bliebe.
Genau diese Unterscheidung ist für eine seriöse langfristige Analyse von XRP entscheidend.
10. WAS IST BEREITS REAL – UND WAS IST NOCH ROADMAP?
Für eine seriöse Betrachtung des XRP-Ledger-Ökosystems muss klar zwischen bereits funktionierender Infrastruktur, Entwicklungen in Umsetzung und möglichen Zukunftsszenarien unterschieden werden.
Ohne diese Trennung werden aus technischen Entwicklungen schnell Erwartungen, die der tatsächliche Stand noch nicht rechtfertigt.
BEREITS IN BETRIEB
Mehrere wichtige Bestandteile des Ökosystems existieren bereits heute.
XRP Ledger
Der XRP Ledger ist seit 2012 in Betrieb und bildet die dezentrale Blockchain-Infrastruktur des Ökosystems.
XRP
XRP ist das native digitale Asset des Ledgers und wird unter anderem für Transaktionsgebühren und Netzwerkreserven benötigt. Darüber hinaus kann XRP auf den integrierten Märkten des XRP Ledger gehandelt werden.
Dezentraler Handelsplatz (DEX)
Der XRP Ledger verfügt über einen nativen dezentralen Handelsplatz, auf dem XRP und ausgegebene Vermögenswerte gehandelt werden können.
Automated Market Maker (AMM)
XRPL verfügt ebenfalls über native AMM-Funktionalität. Liquiditätsanbieter können Vermögenswerte in Pools bereitstellen, über die automatisierter Handel zwischen verschiedenen Assets ermöglicht wird.
RLUSD
Ripple USD ist bereits live und stellt einen US-Dollar-basierten Stablecoin innerhalb von Ripples digitaler Finanzinfrastruktur bereit.
Ripple Payments
Ripple bietet institutionellen Kunden bereits Infrastruktur für grenzüberschreitende Zahlungen.
Diese Komponenten sind keine theoretischen Zukunftskonzepte. Sie gehören zur Infrastruktur, die heute bereits existiert.
IN ENTWICKLUNG ODER WEITEREM AUSBAU
Andere Bereiche der Finanzlandkarte sind weiter als reine Ideen, befinden sich aber noch in Entwicklung, Erweiterung oder technischen beziehungsweise Governance-Prozessen.
Dazu gehören unter anderem:
Institutionelle Tokenisierung
Multi-Purpose Tokens und deren weiterer Ausbau
Confidential Transfers
Institutionelles Lending
Single Asset Vaults
KI-Agenten und automatisierte Zahlungsinfrastruktur
Erweiterungen für institutionelles DeFi
Einige Funktionen können Amendments benötigen, die zunächst technisch fertiggestellt und anschliessend vom XRP-Ledger-Netzwerk beziehungsweise den Validatoren ausreichend unterstützt werden müssen.
Deshalb gilt:
Eine angekündigte Funktion ist nicht dasselbe wie eine aktivierte Mainnet-Funktion.
REALE PROJEKTE SIND NICHT AUTOMATISCH MASSENADOPTION
Dieselbe Vorsicht ist bei institutionellen Projekten notwendig.
Die Zusammenarbeit zwischen CSD BR und Ripple ist beispielsweise interessant, weil ausgewählte Daten regulierter Finanzwerte zusätzlich auf dem XRP Ledger abgebildet werden.
Das bedeutet jedoch nicht, dass die komplette Infrastruktur von CSD BR oder sämtliche dort registrierten Vermögenswerte auf XRPL übertragen wurden.
Genauso bedeutet die Teilnahme einer Bank an einer Ripple- oder XRP-Veranstaltung nicht automatisch, dass diese Bank XRP einsetzt.
Ein Pilotprojekt ist noch kein flächendeckender Produktivbetrieb.
Eine Partnerschaft bedeutet nicht automatisch XRP-Nutzung.
Eine XRPL-Integration erzeugt nicht automatisch bedeutende XRP-Nachfrage.
DIE ZUKUNFTSEBENE
Andere Entwicklungen sind derzeit mögliche Zukunftsszenarien und sollten auch genau so bezeichnet werden.
Dazu gehören beispielsweise:
Tokenisierung institutioneller Vermögenswerte in grossem Massstab
tiefe globale Liquidität zwischen zahlreichen tokenisierten Assets
umfangreiche institutionelle Kreditmärkte auf XRPL
KI-Agenten, die in grossem Umfang autonom Zahlungen durchführen
XRP als bedeutende Brückenliquidität zwischen institutionellen Märkten
Diese Szenarien können aus heute entwickelter Infrastruktur hervorgehen.
Sie sind aber noch keine garantierten Ergebnisse.
DIE VIER STUFEN, DIE MAN BEI NEUEN MELDUNGEN BEOBACHTEN SOLLTE
Künftige Ripple-, XRP- und XRPL-Meldungen lassen sich deshalb sinnvoll in vier Stufen einordnen:
1. ANGEKÜNDIGT
Ein Unternehmen oder Entwickler kündigt ein Projekt, eine Partnerschaft oder eine neue Funktion an.
2. TECHNISCH LIVE
Die Infrastruktur oder Funktion wird tatsächlich aktiviert.
3. TATSÄCHLICH GENUTZT
Nutzer, Unternehmen oder Institutionen erzeugen reale Aktivität.
4. WIRTSCHAFTLICH BEDEUTEND
Die Nutzung erreicht eine Grössenordnung, bei der relevantes Transaktionsvolumen, Liquidität oder wirtschaftlicher Wert entsteht.
Für XRP kommt noch eine fünfte Frage hinzu:
5. WIRD DABEI TATSÄCHLICH XRP VERWENDET?
Genau diese letzte Frage ist entscheidend.
Ein Projekt kann für Ripple erfolgreich sein.
Es kann für den XRP Ledger erfolgreich sein.
Es kann mehr tokenisierte Assets und mehr Transaktionen erzeugen.
Und trotzdem könnte die direkte wirtschaftliche Bedeutung für XRP begrenzt bleiben, wenn XRP innerhalb der zugrunde liegenden Finanzströme kaum eingesetzt wird.
Die langfristig stärkste Entwicklung wäre deshalb:
reale Finanzaktivität in bedeutendem Umfang, bei der XRP eine notwendige oder wirtschaftlich vorteilhafte Funktion übernimmt.
11. DIE KENNZAHLEN, DIE FÜR XRP WIRKLICH ENTSCHEIDEND SIND
Partnerschaften und Ankündigungen erzeugen Aufmerksamkeit. Sie sagen jedoch noch wenig darüber aus, wie viel reale wirtschaftliche Aktivität tatsächlich auf dem XRP Ledger stattfindet – und noch weniger darüber, ob XRP selbst dabei eine bedeutende Rolle übernimmt.
Für eine langfristige Beurteilung sind deshalb andere Kennzahlen wesentlich interessanter.
1. REALE AKTIVITÄT AUF DEM XRP LEDGER
Die erste Frage lautet:
Nimmt die tatsächliche wirtschaftliche Aktivität auf dem XRP Ledger zu?
Die reine Anzahl von Transaktionen reicht dafür nicht aus. Ein Netzwerk kann Millionen kleiner Transaktionen verarbeiten, ohne dass dahinter bedeutende institutionelle Finanzaktivität steht.
Interessanter sind beispielsweise:
Zahlungsvolumen
DEX- und AMM-Aktivität
abgewickelter Wert
aktive Accounts
institutionelle Transaktionen
Wachstum ausgegebener Vermögenswerte
Nicht nur die Menge, sondern auch die Qualität der Aktivität ist entscheidend.
2. TOKENISIERTE VERMÖGENSWERTE UND REALER WERT
Eine weitere wichtige Kennzahl ist die Menge und Vielfalt realer Finanzwerte, die auf dem XRP Ledger abgebildet werden.
Dazu könnten gehören:
tokenisierte Fonds
Anleihen
tokenisierte Bankeinlagen
Immobilienwerte
Rohstoffe
regulierte Wertpapiere
Doch auch hier reicht die reine Tokenisierung nicht aus.
Ein tokenisierter Vermögenswert, der zwar auf der Blockchain existiert, aber kaum gehandelt oder verwendet wird, hat eine andere wirtschaftliche Bedeutung als ein Asset, das aktiv für Handel, Settlement, Collateral oder Lending eingesetzt wird.
3. STABLECOIN-LIQUIDITÄT
Stablecoins wie RLUSD können ein wichtiger Indikator für Zahlungs- und institutionelle Aktivität werden.
Interessante Kennzahlen sind beispielsweise:
Umlaufmenge
Transaktionsvolumen
Handelsliquidität
institutionelle Integrationen
Nutzung im Zahlungsverkehr
Onchain-Handelsaktivität
Das Wachstum von Stablecoins kann das gesamte XRPL-Ökosystem stärken, auch wenn der Stablecoin selbst nicht XRP ist.
Für XRP wird entscheidend sein, ob diese zusätzliche Aktivität gleichzeitig neue Liquiditätswege und Märkte mit XRP schafft.
4. LIQUIDITÄT AUF DEX UND AMM
Soll XRP tatsächlich als bedeutendes Brückenasset dienen, ist Liquidität eine der wichtigsten Voraussetzungen überhaupt.
Ein Brückenasset mit geringer Liquidität kann grosse institutionelle Märkte nicht effizient miteinander verbinden.
Deshalb sollte man unter anderem beobachten:
Tiefe der XRP-Handelspaare
Liquidität in XRPL-AMM-Pools
Handelsvolumen zwischen XRP und ausgegebenen Assets
Slippage bei grösseren Transaktionen
Anzahl und Qualität der Märkte, in denen XRP als Zwischenasset eingesetzt wird
Für den funktionalen Nutzen von XRP könnten diese Kennzahlen langfristig wesentlich wichtiger werden als die Anzahl der Projekte, die lediglich den XRP Ledger erwähnen.
5. INSTITUTIONELLE NUTZUNG IM PRODUKTIVBETRIEB
Pilotprojekte und Proofs of Concept sind interessante Frühindikatoren.
Der wesentlich stärkere Schritt ist jedoch:
Produktivbetrieb.
Bei jeder institutionellen Meldung sollten deshalb folgende Fragen gestellt werden:
Ist die Anwendung tatsächlich live?
Wird realer wirtschaftlicher Wert darüber bewegt?
Wie häufig wird sie genutzt?
Nimmt die Nutzung zu?
Wird dabei der XRP Ledger verwendet?
Und schliesslich:
Wird dabei tatsächlich XRP eingesetzt?
6. XRP ALS BRÜCKENLIQUIDITÄT
Für die langfristige Brückenasset-These dürfte dies eine der wichtigsten Kennzahlen sein.
Wenn unterschiedliche Währungen, Stablecoins und tokenisierte Vermögenswerte XRP tatsächlich als Zwischenasset verwenden, könnte daraus funktionale Nachfrage durch die Bewegung von Werten zwischen verschiedenen Märkten entstehen.
Entscheidend ist dabei nicht nur die Anzahl der Transaktionen.
Wichtiger ist:
Wie viel wirtschaftlicher Wert wird über Liquiditätswege bewegt, bei denen XRP tatsächlich eine sinnvolle Funktion übernimmt?
7. INSTITUTIONELLES DEFI
Wenn Lending und institutionelles DeFi auf XRPL wachsen, könnten unter anderem folgende Kennzahlen relevant werden:
Kapital in Vaults
vergebene Kredite
Wert der hinterlegten Sicherheiten
Borrowing-Aktivität
institutionelle Teilnehmer
verwendete Vermögenswerte
Für XRP stellt sich wiederum die Frage, ob es innerhalb dieser Märkte eine relevante Funktion als Liquiditätsasset, Handelspaar oder Collateral entwickelt.
8. KI-AGENTEN UND MACHINE-TO-MACHINE-ZAHLUNGEN
Agentic Finance könnte langfristig eine völlig neue Transaktionskategorie schaffen.
Sollten autonome Anwendungen tatsächlich Zahlungen über XRPL ausführen, wären beispielsweise folgende Daten interessant:
Anzahl der Agententransaktionen
übertragener Wert
für Zahlungen verwendete Assets
RLUSD-Nutzung gegenüber XRP-Nutzung
Anzahl aktiver Anwendungen
Damit liesse sich unterscheiden, ob Machine-to-Machine-Finance tatsächlich wirtschaftliche Bedeutung entwickelt oder vorerst überwiegend aus Experimenten besteht.
9. REGULIERUNG UND MARKTZUGANG
Institutionelle Nutzung hängt nicht nur von Technologie ab.
Finanzinstitutionen benötigen einen rechtlich und operativ nutzbaren Zugang zu XRP und XRPL-basierten Märkten.
Relevant sind deshalb Entwicklungen rund um:
institutionelle Verwahrung
regulierte Handelsplätze
institutionelle Liquiditätsanbieter
rechtliche Klarheit
Compliance-Infrastruktur
Zugang für Banken und Zahlungsdienstleister
Selbst hervorragende Technologie kann nur begrenzt institutionelle Liquidität anziehen, wenn Marktteilnehmer sie regulatorisch oder operativ nicht nutzen können.
10. DIE ENTSCHEIDENDE FRAGE
Alle diese Kennzahlen führen letztlich zu einer einzigen Frage:
Wird XRP innerhalb eines wachsenden XRP-Ledger-Finanzökosystems tatsächlich wirtschaftlich nützlich?
Das ist langfristig wichtiger als:
die Anzahl der Partnerschaften
die Anzahl der Konferenzauftritte
die Anzahl ausgegebener Token
oder sogar:
die reine Anzahl der Transaktionen.
Die stärkste langfristige XRP-These würde entstehen, wenn drei Entwicklungen gleichzeitig eintreten:
1. Die reale Finanzaktivität auf XRPL wächst erheblich.
2. Anzahl und Vielfalt der Vermögenswerte auf XRPL nehmen deutlich zu.
3. XRP wird regelmässig als effizienter Liquiditätsweg zwischen diesen Vermögenswerten und Märkten eingesetzt.
Sollten nur die ersten beiden Punkte eintreten, könnte der XRP Ledger selbst ausserordentlich erfolgreich werden, während der direkte wirtschaftliche Nutzen für XRP wesentlich begrenzter bleibt.
Genau diese Unterscheidung gehört zu den wichtigsten Punkten, wenn man die langfristige Beziehung zwischen Ripple, XRP Ledger und XRP verstehen möchte.
12. DAS GROSSE GANZE: WAS AUS DEM XRP LEDGER WERDEN KÖNNTE
Betrachtet man die einzelnen Entwicklungen rund um Ripple und den XRP Ledger isoliert, wirken sie teilweise wie voneinander unabhängige Projekte.
Ein Stablecoin wächst.
Eine Finanzinstitution tokenisiert einen Vermögenswert.
Neue Lending-Funktionen werden entwickelt.
Privacy-Technologien entstehen.
KI-Agenten beginnen selbstständig Zahlungen auszuführen.
Weitere Institutionen untersuchen blockchainbasiertes Settlement.
Führt man diese Entwicklungen jedoch zusammen, entsteht ein wesentlich grösseres Bild.
Der XRP Ledger könnte sich langfristig zu einer Infrastruktur entwickeln, auf der unterschiedliche Formen finanzieller Werte innerhalb desselben digitalen Ökosystems existieren und miteinander interagieren.
Stablecoins könnten digitales Geld bereitstellen.
Tokenisierte Bankeinlagen könnten klassisches Bankgeld mit Blockchain-Infrastruktur verbinden.
Tokenisierte Wertpapiere und Real-World Assets könnten traditionelle Finanzwerte Onchain bringen.
Institutionelles DeFi könnte Kredite, Sicherheiten und Liquidität bereitstellen.
Privacy-Technologien könnten sensible Finanzinformationen schützen.
KI-Agenten könnten wirtschaftliche Aktivitäten automatisieren.
Und XRP könnte potenziell als Liquiditätsbrücke zwischen unterschiedlichen Vermögenswerten und Märkten dienen.
KEIN ERSATZ FÜR DAS GESAMTE FINANZSYSTEM
Das bedeutet nicht zwangsläufig, dass Blockchain Banken, Zentralbanken, Börsen oder die bestehende Finanzinfrastruktur vollständig ersetzen wird.
Ein realistischerer Weg könnte in einer schrittweisen Integration liegen.
Traditionelle Finanzsysteme können weiterhin die rechtliche und operative Grundlage bilden, während Blockchain-Technologie zusätzliche Ebenen bereitstellt für:
Settlement
Tokenisierung
Liquidität
Handel
Automatisierung
Verifikation
Das Beispiel CSD BR zeigt einen solchen Ansatz: Die bestehende regulierte Infrastruktur bleibt die offizielle Quelle der Aufzeichnungen, während der XRP Ledger als zusätzliche Blockchain-Ebene eingesetzt wird.
Der Übergang von traditioneller zu digitaler Finanzwelt könnte deshalb weniger darin bestehen, das bestehende System vollständig zu zerstören, sondern vielmehr darin, bestehende Finanzinfrastruktur mit neuen digitalen Schienen zu verbinden.
WO RIPPLE IN DIESES BILD PASST
Ripple entwickelt kommerzielle Infrastruktur für mehrere Bereiche dieser Transformation.
Das Unternehmen ist inzwischen unter anderem aktiv in:
grenzüberschreitendem Zahlungsverkehr
Stablecoins
Digital-Asset-Custody
Tokenisierung
institutioneller Blockchain-Infrastruktur
Wie diese Themen bei Ripple aktuell zusammenlaufen, zeigt auch ein Blick auf Ripple Swell 2026 und die dort diskutierte Verbindung zwischen XRP, XRP Ledger, Stablecoins, Tokenisierung und institutioneller Finanzwelt.
Gleichzeitig bleibt der XRP Ledger ein dezentrales Open-Source-Netzwerk und ist nicht einfach eine von Ripple kontrollierte Unternehmensdatenbank.
Diese Unterscheidung ist entscheidend.
Ripple kann institutionelle Adoption fördern und Produkte rund um XRPL entwickeln. Der langfristige Erfolg des Ledgers hängt jedoch von einem wesentlich grösseren Ökosystem aus Entwicklern, Validatoren, Finanzinstitutionen, Liquiditätsanbietern und Nutzern ab.
WO RLUSD IN DIESES BILD PASST
RLUSD kann einen stabilen, US-Dollar-basierten Vermögenswert für Zahlungsverkehr, Settlement, Handel und weitere Finanzanwendungen bereitstellen.
Damit liefert RLUSD etwas, wofür XRP nicht konzipiert wurde:
Preisstabilität gegenüber dem US-Dollar.
RLUSD und XRP müssen deshalb nicht als direkte Konkurrenten betrachtet werden.
Sie könnten unterschiedliche Funktionen innerhalb derselben Finanzinfrastruktur erfüllen.
WO XRP IN DIESES BILD PASST
Die potenziell wichtigste langfristige Funktion von XRP besteht nicht darin, jede Währung oder jeden Vermögenswert zu ersetzen.
Sie könnte vielmehr darin liegen, unterschiedliche Formen von Wert über Liquidität miteinander zu verbinden.
Sollte ein institutionelles XRPL-Ökosystem eines Tages Dutzende oder Hunderte von Währungen, Stablecoins und tokenisierten Vermögenswerten enthalten, wäre direkte Liquidität zwischen jedem möglichen Asset-Paar möglicherweise ineffizient.
Ein ausreichend liquides neutrales Brückenasset könnte den Wertetransfer zwischen diesen Märkten vereinfachen.
Genau darin liegt der Kern der XRP-Liquiditätsthese.
Aber auch hier entscheidet nicht die Theorie.
XRP wird nur dann als Brückenasset bedeutend, wenn Marktteilnehmer es tatsächlich als solches verwenden.
DER WIRKLICHE TEST
Die nächste Entwicklungsphase des XRP Ledger wird deshalb nicht durch Ankündigungen allein entschieden.
Der wirkliche Test besteht darin, ob aus der Infrastruktur Folgendes entsteht:
reale Anwendungen
reale institutionelle Nutzung
reale Vermögenswerte
reale Liquidität
reales Transaktionsvolumen
und letztlich:
realer wirtschaftlicher Nutzen für XRP.
Genau deshalb muss bei jeder langfristigen Analyse zwischen Erfolg von Ripple, Erfolg des XRP Ledger und Erfolg von XRP unterschieden werden.
Alle drei können sich gegenseitig verstärken.
Sie sind aber nicht automatisch dasselbe.
DIE XRP-LEDGER-LANDKARTE DER INSTITUTIONELLEN FINANZWELT
Die mögliche Architektur lässt sich damit in einer einzigen Abfolge zusammenfassen:
Traditionelle Finanzwelt
↓
Ripple Payments
↓
Stablecoins & RLUSD
↓
Tokenisierte Einlagen & Real-World Assets
↓
XRPL-Handel & Liquidität
↓
Institutionelles Lending & DeFi
↓
Privacy & Compliance
↓
KI-Agenten & automatisierte Finanzanwendungen
↓
XRP als potenzielle Brückenliquidität
Ob sich diese Architektur tatsächlich in grossem Massstab entwickelt, ist heute offen.
Sie bietet jedoch einen wesentlich besseren Rahmen für die langfristige Analyse von XRP als reine Kursprognosen oder die isolierte Betrachtung einzelner Partnerschaften.
Die langfristig entscheidende Frage lautet nicht nur, ob der XRP Ledger wächst. Entscheidend ist, ob XRP wirtschaftlich nützlich wird, wenn sich die verschiedenen Ebenen der digitalen Finanzwelt miteinander verbinden.
Genau diese Entwicklung gilt es 2026 und darüber hinaus zu beobachten.
DU MÖCHTEST DAS FINANZSYSTEM HINTER XRP VERSTEHEN?
Die Technologien dieser Finanzlandkarte lassen sich wesentlich besser einordnen, wenn man versteht, wie unser heutiges Finanzsystem überhaupt funktioniert – und welche Probleme neue Technologien lösen sollen.
„XRP – Wenn der Riese erwacht“ von Adrian Caldor geht deshalb weit über Kryptowährungen hinaus.
Auf über 500 Seiten erklärt das Buch die Zusammenhänge von Grund auf – von Geldschöpfung, Banken, Zentralbanken, Inflation, Finanzkrisen und internationalem Zahlungsverkehr bis hin zu Blockchain, Stablecoins, Tokenisierung, Ripple, dem XRP Ledger und XRP.
Kein Vorwissen erforderlich. Das Buch beginnt beim Geld und führt Schritt für Schritt bis zu XRP.
Erhältlich als Taschenbuch und Kindle eBook.
DAS BUCH IN 60 SEKUNDEN
QUELLEN
XRP Ledger – Offizielle Dokumentation
Technische Dokumentation zum XRP Ledger, Zahlungsverkehr, Token, DEX und zur Netzwerkarchitektur.
XRP Ledger – Offizielle Dokumentation
XRP Ledger – Decentralized Exchange
Offizielle Dokumentation zum nativen dezentralen Handelsplatz des XRP Ledger.
XRP Ledger – Automated Market Makers
Technische Dokumentation zu AMMs und Liquiditätspools auf XRPL.
XRPL – Automated Market Makers
XRP Ledger – Multi-Purpose Tokens
Dokumentation zum MPT-Standard für komplexere tokenisierte Vermögenswerte und institutionelle Anwendungen.
XRP Ledger – Confidential Transfers
Offizielle Informationen zu vertraulichen Transfers, verschlüsselten Beträgen und Zero-Knowledge-Technologien.
Ripple – XRP
Offizielle Ripple-Informationen zu XRP, dem XRP Ledger sowie möglichen Funktionen von XRP für Liquidität und Zahlungsverkehr.
Ripple – Cross-Border Payments
Informationen zu Ripples Infrastruktur für institutionelle grenzüberschreitende Zahlungen.
Ripple – Cross-Border Payments
Ripple – RLUSD
Offizielle Informationen zu Ripple USD und seiner Funktion als US-Dollar-Stablecoin.
Ripple – Institutional DeFi on XRPL
Informationen zur institutionellen XRPL-Entwicklung rund um Lending, Privacy und DeFi.
Ripple – Institutional DeFi on XRPL
Ripple – XRPL AI Starter Kit
Offizielle Informationen zu autonomen KI-Agenten und Zahlungen mit XRP und RLUSD.